
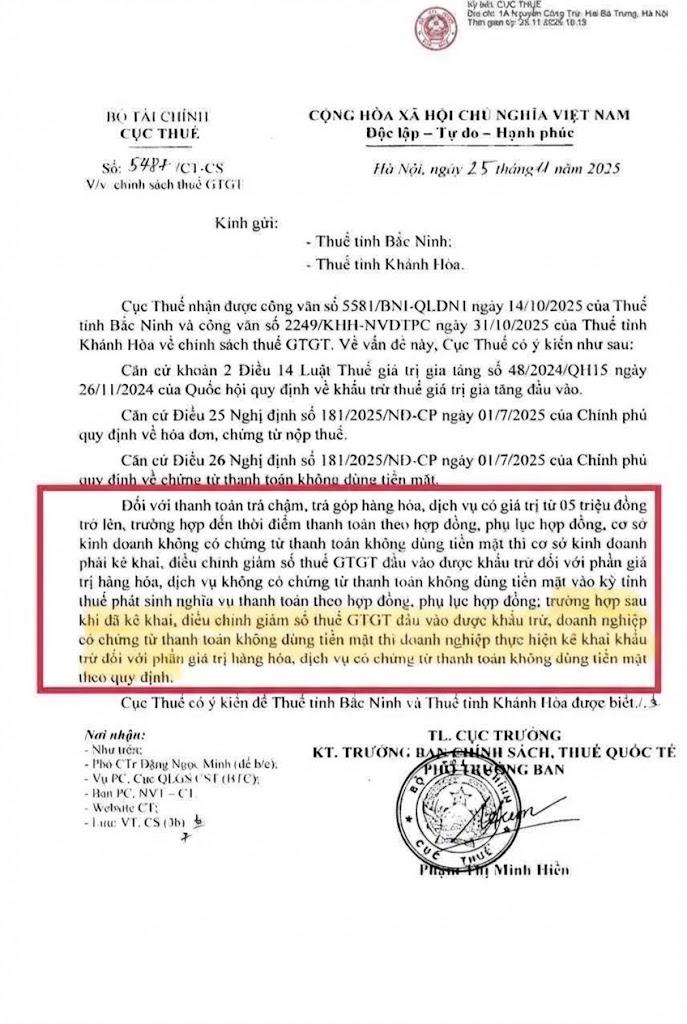
Theo Công văn 5487/CT-CS, trường hợp thanh toán trả chậm/trả góp đối với hàng hóa, dịch vụ từ 5 triệu đồng trở lên vẫn được khấu trừ thuế GTGT nếu quá hạn thanh toán, miễn là doanh nghiệp có chứng từ thanh toán không dùng tiền mặt.
Quy định cụ thể:
- Đến hạn thanh toán theo hợp đồng mà chưa có chứng từ thanh toán không dùng tiền mặt, doanh nghiệp phải tự điều chỉnh giảm phần thuế GTGT đầu vào tương ứng.
- Khi doanh nghiệp bổ sung được chứng từ thanh toán không dùng tiền mặt, thì được kê khai khấu trừ lại phần thuế GTGT đã điều chỉnh giảm trước đó.
Kết Luận:
Trả chậm/trả góp bị quá hạn vẫn khấu trừ được thuế GTGT, chỉ cần sau đó bổ sung đầy đủ chứng từ thanh toán không dùng tiền mặt.
Trên đây là toàn bộ nội dung của Công văn 5487/CT-CS trường hợp quá hạn thanh toán vẫn được khấu trừ thuế GTGT của Cục thuế ngày 25/11/2025.

Công Ty TNHH Giải Pháp Kế Toán Và Tư Vấn Doanh Nghiệp Y&T
Y&T – Đơn vị chuyên cung cấp dịch vụ tư vấn và hỗ trợ giải pháp kế toán – thuế – tư vấn doanh nghiệp, với Phương Châm “Uy Tín – Chất Lượng”.
