
Ngày 02/12/2025, Chính phủ ban hành Nghị định 310/2025/NĐ-CP sửa đổi, bổ sung một số điều của Nghị định 125/2020/NĐ-CP quy định xử phạt vi phạm hành chính về thuế, hóa đơn.
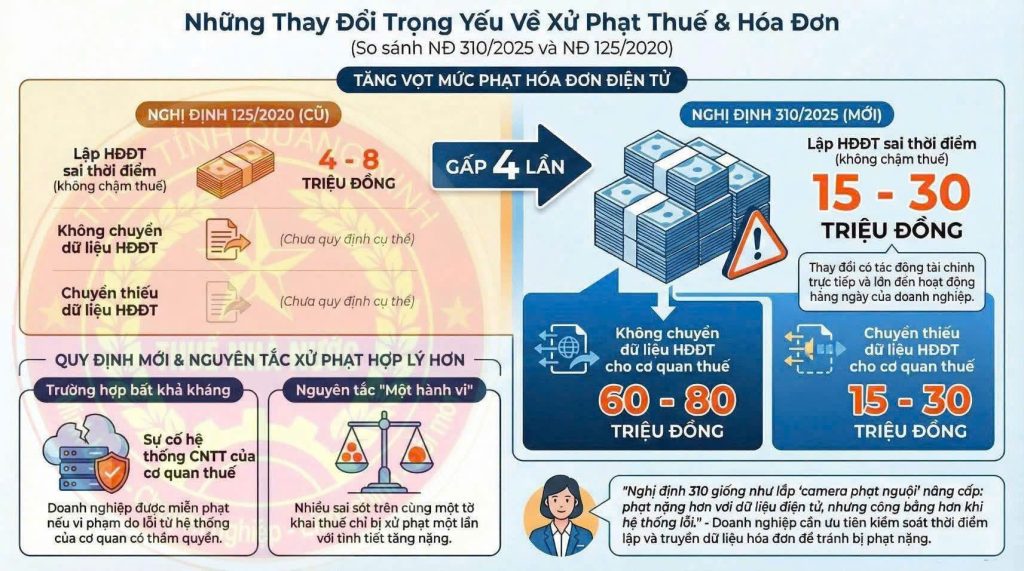
Sửa đổi quy định về xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ theo Nghị định 310/2025/NĐ-CP thế nào?
Theo khoản 14 Điều 1 Nghị định 310/2025/NĐ-CP sửa đổi bổ sung Điều 24 Nghị định 125/2020/NĐ-CP về xử phạt hành vi vi phạm quy định về lập hóa đơn khi bán hàng hóa, dịch vụ như sau:
I. Phạt cảnh cáo đối với một trong các hành vi sau đây:
– Lập hóa đơn không đúng thời điểm nhưng không dẫn đến chậm thực hiện nghĩa vụ thuế và có tình tiết giảm nhẹ;
– Lập hóa đơn liên tục từ số nhỏ đến số lớn nhưng khác quyển (dùng quyển có số thứ tự lớn hơn và chưa dùng quyển có số thứ tự nhỏ hơn) và tổ chức, cá nhân sau khi phát hiện ra đã hủy các quyển hóa đơn có số thứ tự nhỏ hơn;
– Lập sai loại hóa đơn theo quy định đã giao cho người mua hoặc đã kê khai thuế, bên bán và bên mua phát hiện việc lập sai loại hóa đơn và lập lại loại hóa đơn đúng theo quy định trước khi cơ quan có thẩm quyền công bố quyết định thanh tra, kiểm tra tại trụ sở người nộp thuế và không ảnh hưởng đến việc xác định nghĩa vụ thuế.
II. Hành vi lập hóa đơn không đúng thời điểm theo quy định của pháp luật bị xử phạt như sau:
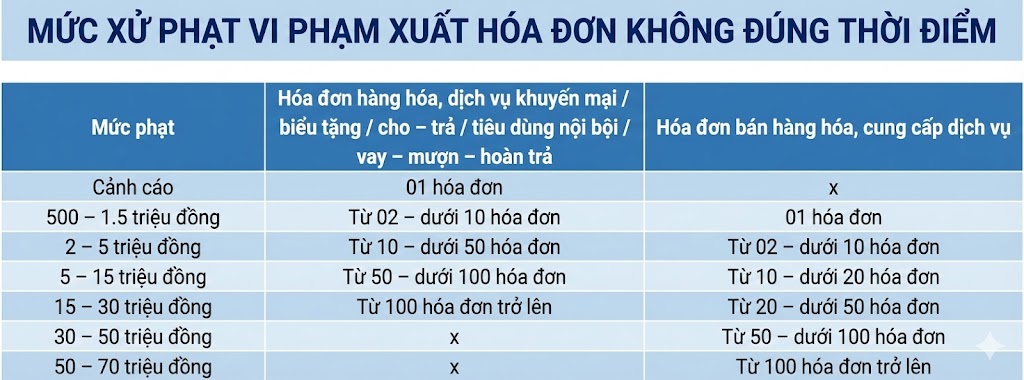
– Phạt cảnh cáo đối với hành vi lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn;
– Phạt tiền từ 500.000 đồng đến 1.500.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ 01 số hóa đơn;
– Phạt tiền từ 2.000.000 đồng đến 5.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyển mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 02 số hóa đơn đến dưới 10 số hóa đơn;
– Phạt tiền từ 5.000.000 đồng đến 15.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biểu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 50 số hóa đơn đến dưới 100 số hóa đơn và 10 trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 10 số hóa đơn đến dưới 20 số hóa đơn;
– Phạt tiền từ 15.000.000 đồng đến 30.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 100 số hóa đơn trở lên và trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 20 số hóa đơn đến dưới 50 số hóa đơn;
– Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 50 số hóa đơn đến dưới 100 số hóa đơn;
– Phạt tiền từ 50.000.000 đồng đến 70.000.000 đồng trong trường hợp lập hóa đơn không đúng thời điểm khi bán hàng hóa, cung cấp dịch vụ từ 100 số hóa đơn trở lên.
III. Hành vi không lập hóa đơn theo quy định bị xử phạt như sau:
– Phạt cảnh cáo đối với hành vi không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biểu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa 01 số hóa đơn;
– Phạt tiền từ 1.000.000 đồng đến 2.000.000 đồng trong trường hợp không. lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 02 số hóa đơn đến dưới 10 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định 01 số hóa đơn;
– Phạt tiền từ 2.000.000 đồng đến 10.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 10 số hóa đơn đến dưới 50 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 02 số hóa đơn đến dưới 10 số hóa đơn;
– Phạt tiền từ 10.000.000 đồng đến 30.000.000 đồng trong trường hợp không lập hóa đơn đổi với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 50 số hóa đơn đến dưới 100 số hóa đơn và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 10 số hóa đơn đến dưới 20 số hóa đơn;
– Phạt tiền từ 30.000.000 đồng đến 50.000.000 đồng trong trường hợp không lập hóa đơn đối với các hàng hóa, dịch vụ dùng để khuyến mại, quảng cáo, hàng mẫu; hàng hóa, dịch vụ dùng để cho, biếu, tặng, trao đổi, trả thay lương cho người lao động và tiêu dùng nội bộ (trừ hàng hóa luân chuyển nội bộ để tiếp tục quá trình sản xuất); xuất hàng dưới các hình thức cho vay, cho mượn hoặc hoàn trả hàng hóa từ 100 số hóa đơn trở lên và trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 20 số hóa đơn đến dưới 50 số hóa đơn;
– Phạt tiền từ 60.000.000 đồng đến 80.000.000 đồng trong trường hợp không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ theo quy định từ 50 số hóa đơn trở lên.
IV. Phạt tiền từ 4.000.000 đồng đến 8.000.000 đồng đối với một trong các hành vi sau đây:
– Lập hóa đơn không đúng thời điểm theo quy định của pháp luật về hóa đơn bán hàng hóa, cung ứng dịch vụ, trừ trường hợp quy định tại điểm a khoản 1, khoản 3 Điều 24 Nghị định 125/2020/NĐ-CP;
– Lập hóa đơn không theo thứ tự từ số nhỏ đến số lớn theo quy định, trừ trường hợp phạt cảnh cáo theo điểm b khoản 1 Điều 24 Nghị định 125/2020/NĐ-CP;
– Lập hóa đơn ghi ngày trên hóa đơn trước ngày mua hóa đơn của cơ quan thuế;
– Lập sai loại hóa đơn theo quy định của pháp luật về hóa đơn bán hàng hóa, cung ứng dịch vụ và đã giao cho người mua hoặc đã kê khai thuế, trừ trường hợp phạt cảnh cáo theo điểm c khoản 1 Điều 24 Nghị định 125/2020/NĐ-CP;
– Lập hóa đơn điện tử khi chưa có thông báo chấp thuận của cơ quan thuế hoặc trước ngày cơ quan thuế chấp nhận việc sử dụng hóa đơn điện tử có mã hoặc không có mã của cơ quan thuế;
– Lập hóa đơn bán hàng hóa, dịch vụ trong thời gian tạm ngừng hoạt động kinh doanh, trừ trường hợp lập hóa đơn giao cho khách hàng để thực hiện các hợp đồng đã ký trước ngày thông báo tạm ngừng kinh doanh;
– Lập hóa đơn điện tử từ máy tính tiền không có kết nối, chuyển dữ liệu điện tử với cơ quan thuế.
– Lập hóa đơn không ghi đầy đủ các nội dung bắt buộc trên hóa đơn theo quy định
(5) Phạt tiền từ 10.000.000 đồng đến 20.000.000 đồng đối với hành vi không lập hóa đơn khi bán hàng hóa, cung cấp dịch vụ cho người mua theo quy định, trừ hành vi quy định tại điểm b khoản 2 Điều 24 Nghị định 125/2020/NĐ-CP.
(6) Biện pháp khắc phục hậu quả: Buộc lập hóa đơn theo quy định đối với hành vi quy định tại khoản 3, điểm d khoản 4 Điều 24 Nghị định 125/2020/NĐ-CP.
HIỆU LỰC:
Nghị định 310/2025/NĐ-CP Có hiệu lực thi hành kể từ ngày 16/01/2026

Công Ty TNHH Giải Pháp Kế Toán Và Tư Vấn Doanh Nghiệp Y&T
Y&T – Đơn vị chuyên cung cấp dịch vụ tư vấn và hỗ trợ giải pháp kế toán – thuế – tư vấn doanh nghiệp, với Phương Châm “Uy Tín – Chất Lượng”.
